

ACBS: Áp lực NIM đè nặng lên khối ngân hàng tư nhân
Biên lãi ròng của ngành vẫn thu hẹp, phản ánh áp lực ngày càng lớn lên khả năng sinh lời của các ngân hàng trong quý đầu năm.
Biên lãi ròng của ngành vẫn thu hẹp, phản ánh áp lực ngày càng lớn lên khả năng sinh lời của các ngân hàng trong quý đầu năm.
Trong bối cảnh kinh tế vĩ mô còn nhiều biến động, ngành ngân hàng bước vào năm 2026 với những gam màu sáng tối đan xen.
Báo cáo cập nhật mới nhất từ công ty chứng khoán ACB (ACBS) cho thấy lợi nhuận trước thuế quý I/2026 của 27 ngân hàng niêm yết vẫn tăng 14,2% so với cùng kỳ, dù giảm nhẹ so với quý trước.
Tuy nhiên, phía sau bức tranh tăng trưởng chung là một áp lực đang ngày càng hiện rõ khi NIM (biên lãi ròng) của nhiều ngân hàng tư nhân tiếp tục bị thu hẹp.
Diễn biến này không quá bất ngờ khi phản ánh những thay đổi trong cấu trúc chi phí vốn và lợi suất tài sản của hệ thống ngân hàng. Đáng chú ý, áp lực đang tập trung nhiều hơn ở nhóm ngân hàng tư nhân, qua đó làm nổi bật sự phân hóa về khả năng sinh lời trong toàn ngành.
Tình hình NIM thu hẹp trong quý đầu năm
Quý I/2026 ghi nhận sự suy giảm của biên lãi ròng trong toàn ngành ngân hàng. NIM bình quân giảm xuống còn 3%, thấp hơn 22 điểm cơ bản so với cùng kỳ năm trước và giảm 16 điểm cơ bản so với quý liền trước.
Điều đáng chú ý là diễn biến này xảy ra trong bối cảnh tăng trưởng tín dụng vẫn duy trì ở mức khá tích cực, đạt 19% so với cùng kỳ và tăng 3,5% so với đầu năm.
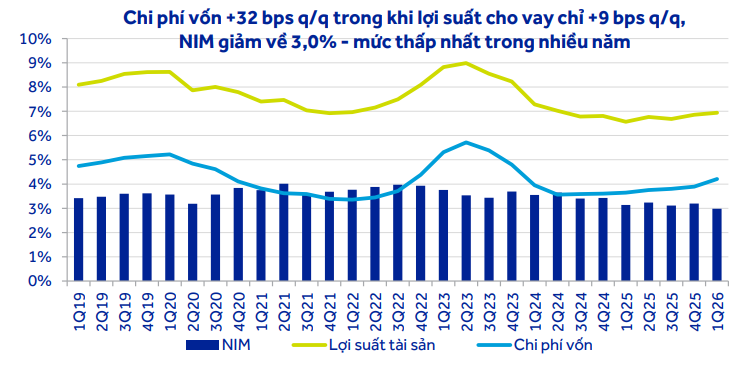
Dù room tín dụng đã gần chạm ngưỡng và môi trường lãi suất cho vay mới cao hơn, các ngân hàng vẫn đẩy mạnh giải ngân. Điều này cho thấy nhu cầu tín dụng trong nền kinh tế vẫn được duy trì tương đối tốt.
Tuy nhiên, biên lãi ròng của ngành vẫn thu hẹp, phản ánh áp lực ngày càng lớn lên khả năng sinh lời của các ngân hàng trong quý đầu năm.
Trước áp lực này, các ngân hàng đã chủ động siết chặt chi phí hoạt động. Nhờ đó, tỷ lệ CIR toàn ngành giảm xuống còn 29,8%, một mức hiệu quả vận hành khá tích cực so với lịch sử.
Việc kiểm soát chi phí đã giúp bù đắp một phần tác động từ NIM suy giảm, qua đó duy trì tăng trưởng lợi nhuận của toàn ngành.
Trong nhóm ngân hàng lớn được ACBS theo dõi, lợi nhuận trước thuế quý I/2026 tăng 24,9% so với cùng kỳ, chủ yếu nhờ đóng góp của VietinBank và VPBank.
Bên cạnh đó, các ngân hàng được cấp room tín dụng cao như Vietcombank, VietinBank, MB Bank, VPBank và HDBank cũng ghi nhận kết quả nổi bật nhờ hưởng lợi từ quá trình tái cơ cấu các tổ chức tín dụng yếu kém.
Dẫu vậy, không phải ngân hàng nào cũng tận dụng được động lực này. Nhiều ngân hàng tư nhân đã bắt đầu chịu áp lực lên NIM khi chi phí vốn tăng nhanh hơn khả năng điều chỉnh lợi suất cho vay.
Áp lực từ chi phí vốn và dư địa lãi suất cho vay hạn chế
Áp lực lên NIM của các ngân hàng tư nhân càng trở nên rõ rệt khi nhìn vào diễn biến lãi suất trên thị trường. Những đơn vị sở hữu nguồn vốn ổn định và room tín dụng dồi dào vẫn có thể duy trì đà tăng trưởng, trong khi phần còn lại sẽ chịu áp lực lớn hơn từ môi trường lãi suất thay đổi.
Từ cuối quý III/2025 đến nay, lãi suất huy động trên thị trường 1 đã tăng hơn 2%. Thậm chí, tại một số ngân hàng, mức tăng thực tế lên tới 3% sau khi áp dụng các chương trình ưu đãi nhằm thu hút tiền gửi.
Kết quả là chi phí vốn của toàn ngành tăng 32 điểm cơ bản so với quý trước và tăng 56 điểm cơ bản so với cùng kỳ. ACBS đánh giá đây là mức tăng khá mạnh, phản ánh áp lực thanh khoản trong hệ thống cũng như nhu cầu duy trì nguồn vốn ổn định trong môi trường lãi suất cao.
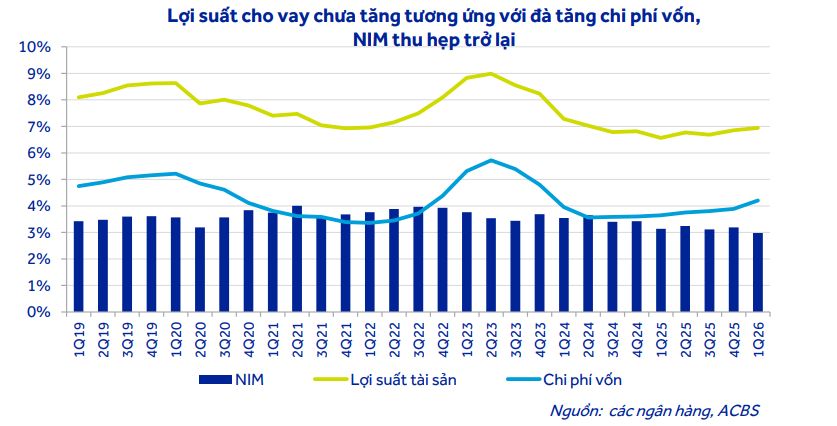
Trong khi đó, lợi suất tài sản sinh lãi chỉ tăng khiêm tốn 9 điểm cơ bản so với quý trước và 38 điểm cơ bản so với cùng kỳ. Chính sự chênh lệch này đã trực tiếp kéo NIM đi xuống.
Nhiều ngân hàng tư nhân gặp khó khăn lớn hơn bởi lãi suất cho vay vốn đã ở mức tương đối cao, thường dao động trong khoảng 7-9%.
Vì vậy, dư địa để tiếp tục nâng lãi suất cho vay không còn nhiều. Bất kỳ sự điều chỉnh nào cũng có thể ảnh hưởng tới nhu cầu vay vốn của khách hàng cá nhân và doanh nghiệp.
Áp lực này càng trở nên rõ nét khi nhiều khoản vay ưu đãi được triển khai trong giai đoạn 2024-2025 vẫn còn hiệu lực, khiến lợi suất cho vay bình quân khó cải thiện nhanh.
Những ngân hàng có tỷ trọng cho vay bất động sản lớn như Techcombank, VPBank, MB Bank và HDBank chịu tác động rõ rệt hơn từ sự điều chỉnh của thị trường bất động sản trong quý đầu năm.
Vì vậy, dù tăng trưởng tín dụng toàn ngành vẫn ở mức khả quan, sự kết hợp giữa chi phí vốn tăng mạnh và lợi suất cho vay bị kìm hãm đã tạo ra khoảng cách ngày càng lớn trong cấu trúc lợi nhuận.
Bên cạnh yếu tố lãi suất, ACBS cũng nhấn mạnh vai trò quan trọng của cấu trúc nguồn vốn.
Tỷ lệ CASA toàn ngành giảm xuống còn 20,8% vào cuối quý I/2026, thấp hơn mức quanh 22% của giai đoạn 2024-2025. Việc tiền gửi thanh toán suy giảm khiến chi phí vốn bình quân tăng lên, đặc biệt đối với những ngân hàng có tỷ lệ CASA thấp.
Ngược lại, các ngân hàng sở hữu CASA cao như Vietcombank, MB Bank và Techcombank có thêm dư địa để hạn chế đà tăng chi phí vốn, bởi lãi suất tiền gửi thanh toán thường biến động ít hơn so với tiền gửi có kỳ hạn.
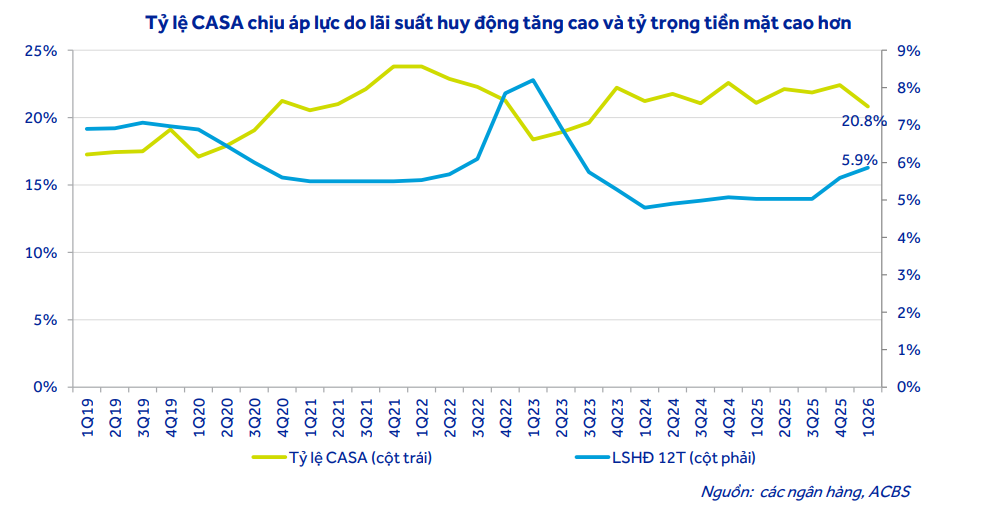
Thanh khoản hệ thống cũng góp phần tạo thêm sức ép. Tỷ lệ LDR thuần (cho vay/huy động) đã lên tới 114%, cho thấy huy động vốn đang phải chạy đua với tốc độ tăng trưởng tín dụng.
NHNN vẫn tiếp tục hỗ trợ thanh khoản thông qua kênh tái chiết khấu với số dư khoảng 300.000 tỷ đồng, đồng thời lượng tiền gửi Kho bạc Nhà nước duy trì trên 600.000 tỷ đồng.
Dù vậy, mặt bằng lãi suất VND vẫn phải duy trì ở mức cao nhằm thu hút nguồn vốn, nhất là trong bối cảnh địa chính trị toàn cầu còn nhiều biến động và nhu cầu cân bằng thanh khoản hệ thống vẫn hiện hữu.
Đáng chú ý, trong khi các ngân hàng quốc doanh được hưởng lợi từ mặt bằng lãi suất cho vay nền thấp trước đây cùng nguồn tiền gửi Kho bạc ổn định, nhiều ngân hàng tư nhân lại phải giải bài toán chi phí vốn tăng nhanh trong bối cảnh dư địa điều chỉnh lãi suất cho vay ngày càng hạn chế.
Phân hóa rõ nét
Trên cơ sở đó, nhìn về cả năm 2026, ACBS dự báo NIM toàn ngành sẽ giảm nhẹ 4 điểm cơ bản so với năm 2025, nếu loại trừ Sacombank. Tuy nhiên, phía sau con số bình quân này là sự phân hóa ngày càng rõ giữa hai nhóm ngân hàng.
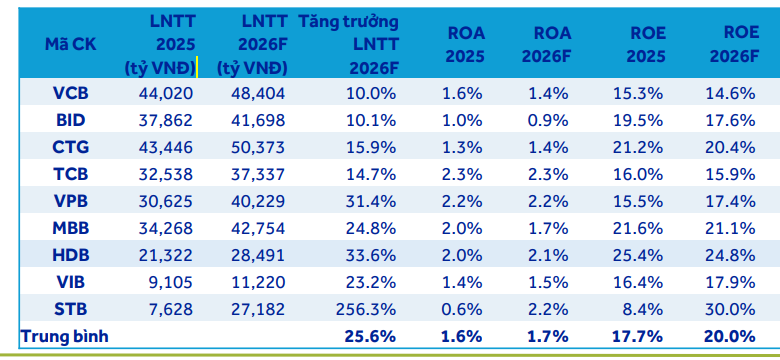
Số liệu tích cực hơn từ nhóm các ngân hàng lớn được theo dõi. Ảnh: ACBS
Đối với nhóm ngân hàng quốc doanh, NIM được kỳ vọng cải thiện 23 điểm cơ bản từ mức nền thấp 2,5% của năm 2025. Động lực chủ yếu đến từ việc lãi suất cho vay tăng lên từ mức rất thấp trước đây, trong khi chi phí vốn được hỗ trợ bởi nguồn tiền gửi Kho bạc.
Ngược lại, nhóm ngân hàng tư nhân được dự báo giảm 21 điểm cơ bản. Báo cáo của ACBS nhấn mạnh rằng lãi suất huy động tăng cao trong khi lãi suất cho vay đã ở mặt bằng tương đối cao và khó tiếp tục điều chỉnh tăng nếu muốn duy trì nhu cầu tín dụng.
Dù NIM tiếp tục chịu áp lực, ngành ngân hàng vẫn có những công cụ để bù đắp thông qua kiểm soát chi phí hoạt động và xử lý nợ xấu.
Tỷ lệ CIR được dự báo giảm tiếp xuống 28,3%. Chất lượng tài sản có suy giảm nhẹ nhưng vẫn trong tầm kiểm soát, với tỷ lệ nợ xấu khoảng 2% và chi phí tín dụng cả năm dự kiến ở mức 1,3%.
Trong bối cảnh NIM chịu nhiều sức ép, tăng trưởng lợi nhuận năm 2026 của nhóm ngân hàng lớn trong danh mục theo dõi của ACBS, loại trừ Sacombank, vẫn được dự báo đạt 18,7%.
Đây vẫn là mức tăng trưởng tương đối tích cực trong bối cảnh room tín dụng tiếp tục được kiểm soát. Những ngân hàng được cấp hạn mức tín dụng cao như Vietcombank, MB Bank, VPBank và HDBank được kỳ vọng sẽ ghi nhận tăng trưởng tín dụng từ 16-35%.
Nguồn: TheLeader — theleader.vn. Bài viết được đăng lại phục vụ mục đích chia sẻ kiến thức cho cộng đồng founder và nhà đầu tư trong hệ sinh thái HCM VIF.
Tin liên quan
 Truyền thông
Quỹ đầu tư mạo hiểm TP Hồ Chí Minh nhận khoảng 50 đề xuất đầu tư
Được cấp phép thành lập từ tháng 4/2026, đến nay Công ty CP Quỹ đầu tư mạo hiểm TP Hồ Chí Minh đã nhận được khoảng 50 đề xuất đầu tư từ các vườn ươm, chương trình tăng tốc.
 Hệ sinh thái
Quỹ Đầu tư mạo hiểm TP.HCM vốn 500 tỉ đồng, dự kiến giải ngân từ quý 4-2026
Với vốn điều lệ ban đầu 500 tỉ đồng, Quỹ Đầu tư mạo hiểm TP.HCM đã nhận khoảng 50 đề xuất đầu tư và dự kiến thực hiện 1-2 khoản giải ngân đầu tiên trong quý 4-2026.
- Truyền thông
Quỹ đầu tư mạo hiểm TP.HCM tiếp nhận 50 đề xuất, giải ngân từ quý 4/2026
Sau 4 tháng thành lập, Quỹ đầu tư mạo hiểm TP.HCM tiếp nhận khoảng 50 đề xuất đầu tư, dự kiến giải ngân 1 - 2 khoản trong quý 4/2026.